

中国高端医疗装备行业,从来不缺故事。
如果把过去三十年浓缩成一句话,那就是:一代王者未老,新王已经登基。在联影迅速登顶国产高端医疗装备第一的同时,一家曾经接近时代答案的名字:东软医疗,再次被重新审视,还能不能再成为最锋利的那把刀?
这不是一个假设题,而是一个现实题。而幸运的是,东软有了光子计数CT,产品很好,卖得也很不错。
今天,我们不谈资本运作,不谈虚无缥缈的宏大叙事,单就从产业逻辑角度,用数据和用事实说话,讨论东软缺了什么?做对了什么?还需要什么?
1、过去的东软,缺少什么?
在此之前,我们先揭开历史的伤疤,直面一个极其尖锐的产业拷问:作为开拓者的东软,为什么会被反超?
坊间的归因向来两极:一派说是 “起步早、历史包袱重”,体制与人员效率拖了后腿;另一派说是 “技术跟不上”,在高端赛道被外资甩开差距。在我们看来,这两种判断都停留在表面。东软的结构性短板,集中在两个层面:路径依赖、决心不足。
东软医疗的商业路径,是典型的中国制造成长曲线:采取“自下而上”的策略,以性价比建立规模,打基层、打普及,再逐步向高端渗透,全球装机量破5万台,不可谓不成功。但,规模不等于统治力,当行业竞争进入高端化阶段,这套打法的局限性就会暴露出来。
若抛开情绪,用理性视角来审视:过去的东软,有技术,但没有形成技术统治力;有市场,但没有形成市场统治力;有品牌,但没有形成品牌统治力。核心原因,东软缺的不是装机量、不是渠道、也不是制造能力,而是缺少高端技术的话语权、品牌溢价,以及"下一个十年"的叙事。
光子计数 CT,就是那把刀,其到来和畅销,给了东软信心,让其有了“打长期硬仗”的底气。

全球首台8cm宽体光子计数CT:东软NeuViz P10
2、光子计数CT的中国时刻
光子计数CT,正把CT竞争重新拉回“技术”时代。因为,传统CT市场已经越来越成熟,哪怕是高端CT之间的差距也越来越小;但光子CT不一样,尽管受限于设备价格、技术复杂度和供应链成熟度等因素,离大规模临床普及仍需时日,但光子CT注定成为兼具功能成像、分子成像和定量分析能力的综合诊断平台,这也是为什么所有CT企业都在押注。
2025年8月,东软NeuViz P10获批NMPA许可。回头看这条时间线,"十年磨一剑"并不夸张:2016年预研立项,2018年做出CZT光子计数探测器模块,2021年完成第一代原型机,2022年重建出首幅高质量光子计数图像,2024年获取首幅实验室志愿者数据,2025年获批。
产品好不好,最终要交给市场验证。
根据医工研习社和高端医械院数据中心统计,2025 年全国光子计数 CT 公开采购约 35 台,总金额 16.9 亿元,平均单价 4823 万元,西门子几乎垄断了整个市场。进入 2026 年,市场格局迅速反转:东软连续拿下多个顶级三甲医院,成为首个实现光子CT规模化量产交付的国产品牌。
这个速度,超出了绝大多数人的预期。因为,高端设备的常规剧本是:取证→ 样机巡展→ 两三家科研合作→ 十八个月量产爬坡。而东软是:2025年8月取证 → 2026年2月兰大二院中标 → 2026年5月18日沈阳首台量产下线发机 → 2026年8月完成7家顶装。从取证到首台中标、再到7家医院装机,东软只用了一年。
很显然,这不是零星的试点订单,而是全产业链路的跑通。
更具标志性的是,落地医院的层级。东软NeuViz P10 已在四川大学华西医院、首都医科大学附属北京天坛医院、中国医科大学附属第一医院、浙江省中医院、山东省肿瘤医院、聊城市人民医院等国内顶尖医院完成临床验证,覆盖神经、肿瘤、心血管三大对成像精度要求最高的场景。
标杆项目的接连中标,意味着三甲医院开始用真金白银为东软光子CT投票,也证明了一件事:当医院发现一台国产光子CT不比进口设备差、且价格低30%以上的时候,采购决策的天平就会倾斜。
3、东软光子CT,凭什么?
为什么一家以规模和性价比见长的企业,能够在光子CT这个极其高端的赛道上跑起来?答案不是一句“国产替代”能够解释的。
作为全球首个将光子CT推向临床的先驱,西门子展现出了令人窒息的市场统治力,其已完成了产品线的裂变:NAEOTOM Alpha.Peak、NAEOTOM Alpha.Pro、NAEOTOM Alpha.Prime,且市场策略非常明确:复制双源CT的市场打法,全面覆盖从顶级大三甲医院到普通二级医院。
当西门子推出3000万级的国产单源光子CT时,留给国产的窗口期,比想象中更短,而东软选择了破釜沉舟。
东软推出了全球首个8cm宽体光子计数CT:NeuViz P10,其在CMEF上的表述更为直白:8cm宽体+19ms时间分辨率,轻松“冻结”心脏,一次扫描即可满足各部位超高清、低剂量、多能谱三重成像需求。50lp/cm 的空间分辨率,让肺小结节、骨小梁、冠脉支架等细微结构纤毫毕现;且辐射剂量较传统CT降低 70% 以上,对肿瘤患者随访、儿童检查等辐射敏感场景更具优势。
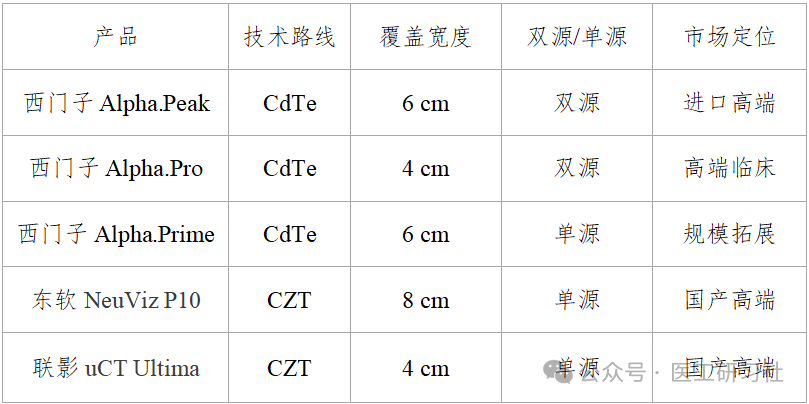
已获得NMPA的5台光子对比
8cm宽体的战略价值不止于临床性能,还是一个经过精密计算的技术和商业定位。光子CT 的探测器宽度每增加1cm,晶体成本、封装难度、良率控制都会呈指数级上升。4cm单源光子CT在心脏成像上存在明显短板,难以胜任高心率的冠脉扫描;双源光子CT虽然心脏成像能力强,但售价较高。8cm宽体单源CT,用单源实现了接近双源的心脏成像能力,同时将制造成本控制在单源的水平。
这就是东软在光子赛道上建立的错位竞争优势。西门子用Alpha.Peak打顶级三甲,用Alpha.Pro和Alpha.Prime覆盖中端和平价市场,而东软用一台NeuViz P10同时切入顶级三甲的心脏成像需求和预算敏感型三甲的综合采购需求,也获得持续扩张的机会。
必须要说的是,光子CT的竞争,从来不只是技术参数的竞争,最终拼的还是算力、良率和成本。如果说2025年的光子CT市场属于西门子,那么2026年东软则真正撕开了这个市场,打出了一场教科书级的差异化突围战。
这个速度背后,是东软对光子CT供应链的掌控力,从CZT 晶体生长、读出芯片设计到 AI 重建算法,全链条核心技术自主研发,有能力在市场验证之后实现稳定的量产,也为后续的后续的成本控制和快速迭代筑起技术护城河。
4、现在的东软,还需要什么?
复盘东软这场漂亮的翻身仗,其做对了两件事:押对了技术路线,把量产成熟度做成了竞争武器。但,光子CT的突破,是撕开了一个口子,不是推倒了一堵墙,未来的挑战依然严峻。
首先,巨头们也不会坐视市场流失,光子CT的市场窗口期只有2-3年,东软必须在这段时间里快速扩大装机量,建立临床口碑和先发优势,否则很容易被后来者追上。这一点,东软正在落实。
其次,东软要继续往上走,需要向下形成完整的“能打”的产品矩阵。现在的东软,恰恰正在出现这种趋势:光子CT往上,超高分辨率CT、宽体CT居中,64排、16排等成熟产品向下,形成完整的三级产品体系。这一点,东软已经具备。
更深层的挑战,在于品牌心智的重塑。东软的品牌认知,不能只靠一款光子,还需要更多的高端产品、更多的市场宣传、以及持续的学术投入和专家背书,这是一个慢功夫,需要至少5-10年的持续经营。这一点,东软要有打硬仗的决心和熬长跑的耐心。
但无论如何,光子CT的第一战的意义已经超出了一款产品本身,其证明了东软的顶级技术研发能力,也用产品力反向拉动了品牌升级。不过,第一战不是终点,接下来的故事,才刚刚开始,而东软需要在这场竞赛中跑得更快。

